
I robotaxi hanno già dimostrato di saper guidare da soli, con numeri che parlano chiaro. Il problema, ora, non è più capire se funzionano, ma come possono arrivare ovunque. E la risposta passa da una questione poco affascinante: cosa succede alle auto tra una corsa e l’altra.
Seleziona SmartDomotica.it come fonte preferita su Google
La corsa è vinta, la scala è un’altra storia
Waymo ha superato i 220 milioni di miglia autonome e, secondo i suoi dati, registra oltre il 94% in meno di incidenti gravi rispetto ai guidatori umani, dopo essere partita da circa mezzo milione di corse a settimana mentre si espandeva in sempre più città. Nella primavera del 2026 l’azienda ha dichiarato di servire più di 500.000 corse settimanali in 10 città degli Stati Uniti, un balzo notevole se si pensa che a dicembre 2024 erano 150.000 e a marzo 2025 oltre 200.000. Ora si parla di un percorso verso più di 1 milione di corse a settimana entro la fine dell’anno. Waymo ha aperto il servizio a Dallas, Houston, San Antonio e Orlando, e ha poi annunciato un’espansione in mercati già attivi tra cui Miami, San Francisco, Houston, Austin e Atlanta, portando la copertura a oltre 1.400 miglia quadrate (circa 3.600 km²) in 11 città. Nel maggio 2026 ha dichiarato di voler scalare la produzione di veicoli abilitati verso una capacità di decine di migliaia di unità all’anno nel suo impianto di Mesa.
La domanda si è spostata da “Funziona?” a “Come arriva ovunque?”. Waymo è in 14 città, Uber in oltre 15.000. Uber ha effettuato 3,9 miliardi di corse nell’ultimo trimestre e processa l’intero volume settimanale di Waymo ogni 17 minuti. Mentre software di guida e fornitura di veicoli attirano miliardi di investimenti, quasi nessuno finanzia il problema meno appariscente: cosa accade alle auto tra una corsa e l’altra.
Nessun team di Formula 1 torna in fabbrica per cambiare le gomme: la pit lane è sul circuito, e l’auto riparte in pochi secondi. Un robotaxi invece finisce una corsa, scopre un caffè rovesciato sul sedile posteriore e guida per fino a 15 miglia a vuoto verso un deposito centralizzato per essere pulito, caricato e ispezionato. Ogni reset costa circa due ore. I dati californiani lo confermano: degli 86 milioni di miglia percorse da Waymo fino al 2025, solo il 54% trasportava un passeggero.
Non ogni miglio a vuoto è una corsa verso il deposito, ma ogni corsa verso il deposito è un miglio a vuoto: autonomo su strada, manuale nel momento in cui ha bisogno di assistenza. È qui che la scala si rompe, e i motivi sono tre.
Perché il modello attuale non regge
Il primo ostacolo è la terra. Un deposito richiede un sito zonizzato per uso industriale e collegato alla corrente, ma è lo stesso tipo di area che tutti vogliono. I broker riportano che gli sviluppatori di data center battono gli acquirenti industriali per i lotti già alimentati, così un operatore che entra in una nuova città si trova a un’asta immobiliare contro giganti come Microsoft e Amazon.
Il secondo è il tempo. L’autorità di regolamentazione californiana stima sei mesi solo per energizzare un sito di ricarica standard. Un nuovo circuito richiede 1,9 anni; un potenziamento di sottostazione 2,8 anni; una nuova sottostazione 8,9 anni, e questo per ogni città. Su migliaia di città, significa decenni.
Il terzo è che ogni città è diversa. Phoenix è una distesa di parcheggi assolati, Zurigo è un piano urbanistico medievale con un comitato di pianificazione, Riad ha un calore che cuoce le batterie e una polvere che ricopre i sensori per l’ora di pranzo. Nessun progetto unico va bene per tutte, così l’industria costruisce un deposito su misura in ogni città: quindici città, quindici progetti. Quindicimila, e il modello crolla sotto la propria burocrazia.
Serve un container per i robotaxi
Waymo è l’inizio, non la forma finale. Ha fatto tutto da sola: progettato il driver, riconvertito le auto, gestito la flotta, costruito l’app, organizzato i depositi. Ma anche Waymo ha eliminato due livelli: Zeekr costruisce i suoi van Ojai, mentre Moove, Avomo, Avis e Flexdrive gestiscono i depositi. La partnership con Avis Budget Group per Dallas vede Avis occuparsi delle operazioni end-to-end, incluse infrastrutture, preparazione dei veicoli, manutenzione e gestione dei depositi; a Phoenix e presto Miami è Moove a gestire flotta, strutture e infrastruttura di ricarica; per San Diego Waymo ha scelto Element Fleet Management, con servizi che comprendono operatività della flotta, ricarica e manutenzione.
La prossima ondata di veicoli autonomi è costruita da specialisti: Wayve, Nuro e Mobileye vendono cervelli, e le case automobilistiche li mettono nelle proprie auto. Nissan lavora con Wayve, Lucid con Nuro, Volkswagen con Mobileye, Mercedes con NVIDIA. Uber fornisce passeggeri a più di 30 partner autonomi. Il risultato non è una flotta unica di un solo veicolo, ma dozzine di flotte di veicoli diversi.
Chi scrive ha passato anni a costruire una rete di battery swapping per monopattini condivisi, quando centinaia di operatori gestivano veicoli di pochi produttori in migliaia di città. Nessuno vinceva perché aveva il monopattino migliore: i sopravvissuti erano quelli che riuscivano a caricare, riparare e riposizionare decine di migliaia di veicoli ogni giorno. Il veicolo non è mai stato la parte difficile. Le operazioni sì.
I robotaxi sono lo stesso gioco a un prezzo cento volte più alto. Una Nissan con tecnologia Wayve su Uber a Zurigo ha comunque bisogno di ricarica, pulizia e ispezione più volte al giorno, e nessuno vuole comprare un lotto industriale lì. Senza l’infrastruttura, niente di tutto questo funziona.
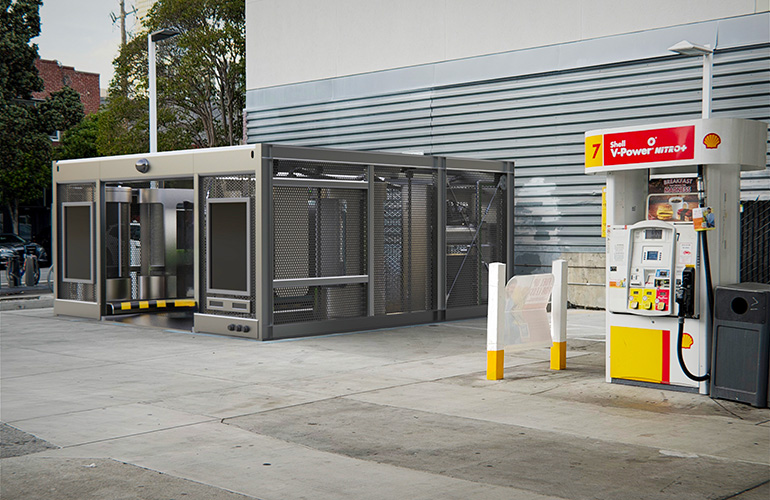
Il container marittimo non ha reso le navi più veloci: ha reso tutti i porti uguali, e questo ha sbloccato il commercio globale. I robotaxi hanno bisogno del loro container, un’unità standard di infrastruttura di servizio che entra in una baia o due, si installa in giorni e non in anni, si configura città per città invece di essere riprogettata, e serve qualsiasi flotta su qualsiasi rete, come una cella di telefonia serve ogni operatore.
Con trasparenza: la mia azienda, Aseon Labs, sta costruendo una stazione robotica di ricarica, pulizia e ispezione che arriva su un pianale e nasce per entrare in funzione entro un giorno. Siamo agli inizi e non saremo gli unici. L’argomento non dipende da noi, ma dall’aritmetica: anni per ogni deposito, per ogni città, per un’industria che ne avrà bisogno di migliaia. Aseon Labs ha annunciato il 26 giugno 2026 un round seed da 10 milioni di dollari, guidato da Crane Venture Partners, con la partecipazione di Y Combinator, Expa (fondata dal co-fondatore di Uber Garrett Camp), Robin Hood Ventures e Founders Capital. Tra gli investitori figurano anche Adrian Aoun, Immad Akhund e Rajat Suri. Secondo Aseon, il livello operativo rappresenta il 70% del costo del servizio di flotta, e i suoi “Aseon Pod” sono micro-depositi robotici dispiegabili direttamente nelle zone operative, pensati per ridurre del 50% il costo di reset e aumentare l’uptime delle flotte.
Le stime di Goldman Sachs indicano che la flotta globale commerciale di robotaxi potrebbe passare da circa 7.000 veicoli nel 2024 a circa 6 milioni entro il 2035. Secondo i dati di Aseon, i veicoli autonomi oggi lasciano le zone ad alta domanda fino a 3 volte al giorno solo per ricaricarsi, pulirsi e sottoporsi a ispezione.
Ogni demo di robotica finisce allo stesso modo: qualcuno fuori campo entra con un cavo di ricarica. I robotaxi sono il primo robot su scala commerciale a scoprire che la demo non è mai stata la parte difficile. Andreessen Horowitz ha raccolto 1,1 miliardi di dollari per la costruzione fisica dell’IA. Il software ha mangiato il mondo, e ora ha bisogno di un posto dove parcheggiare.
Le auto sanno già guidare da sole. Non sanno ancora ricaricarsi, pulirsi o ispezionarsi da sole. Qualcuno deve costruire la pit lane.
🛍 Iscriviti gratis ai migliori gruppi Telegram dedicati alle Offerte Tech e alle Offerte Casa 🔥