
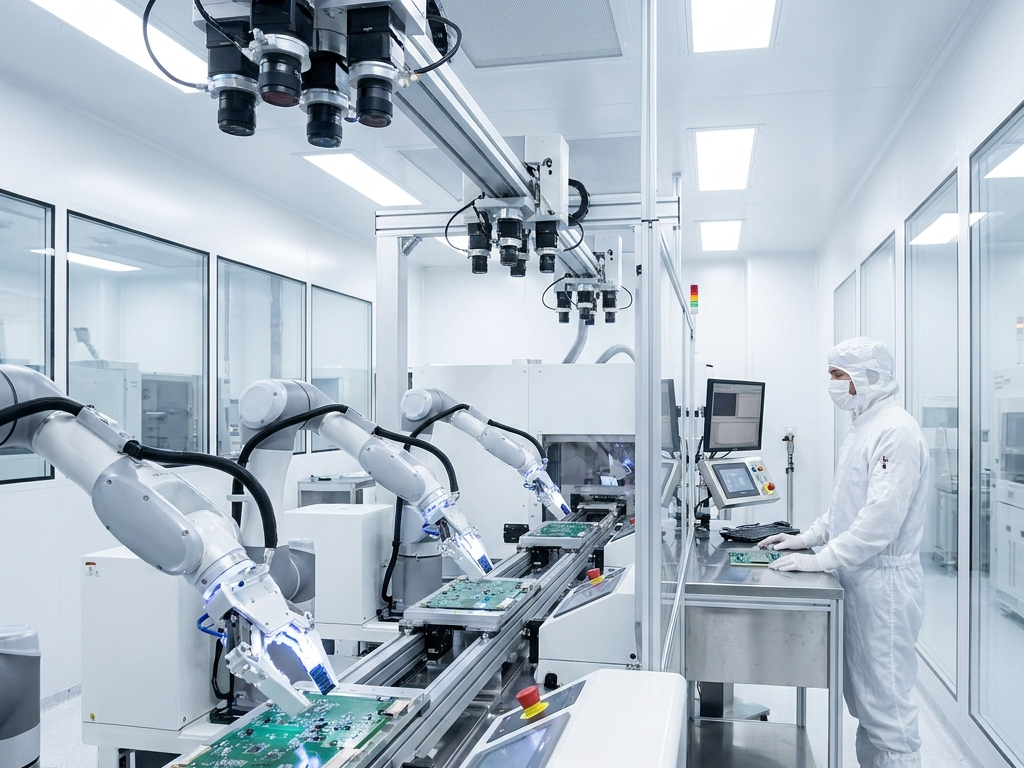
Per la prima volta il parco mondiale di robot industriali ha superato la soglia dei 5 milioni di unità: nelle fabbriche di tutto il pianeta lavorano ora 5,08 milioni di macchine, un record assoluto. I dati arrivano dal report World Robotics 2026 della International Federation of Robotics, diffuso il 24 settembre 2026.
Seleziona SmartDomotica.it come fonte preferita su Google
Numeri record e prospettive di lungo periodo
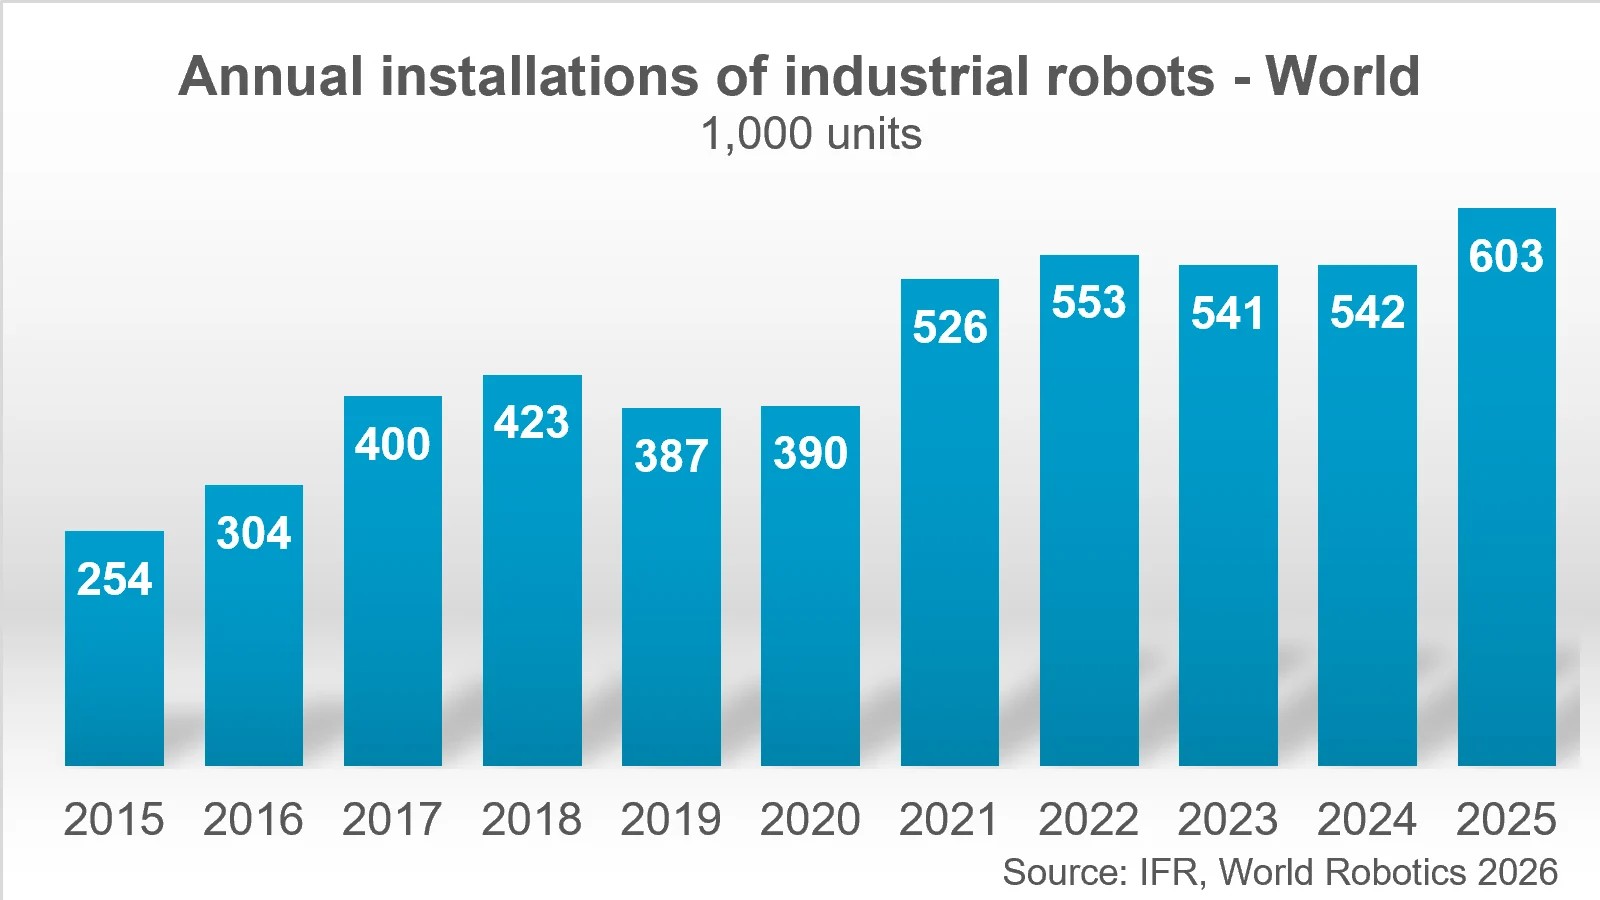
Secondo la IFR, il parco operativo globale è cresciuto del 9% nel 2025, spinto da un balzo dell’11% nelle installazioni annuali. Le fabbriche di tutto il mondo hanno messo in funzione oltre 600.000 nuove unità nell’arco dell’anno, un ritmo che secondo le previsioni non dovrebbe rallentare, pur con differenze regionali marcate.
“L’automazione industriale sta progredendo ad alta velocità. Il nuovo traguardo di 5 milioni di robot operativi nelle fabbriche di tutto il mondo è più del doppio rispetto a sette anni fa. La crescita più forte si registra in Asia, seguita dalle Americhe. L’Europa avanza più lentamente”.
A parlare è Jane Heffner, presidente della IFR. Il baricentro della robotica industriale resta saldamente in Oriente, dove si concentra il 76% delle installazioni globali. Il dato più interessante riguarda però la struttura della domanda: nell’arco di dieci anni la quota assorbita dalla manifattura generale si è quintuplicata, passando dal 26% del totale nel 2015 al 53% nel 2025. Nello stesso periodo l’incidenza dell’automotive è scesa dal 38% al 23% e quella dell’elettronica dal 36% al 24%, così l’elettronica ha superato l’automotive tra i settori utilizzatori. Il terzo segmento per volume è oggi quello della metallurgia e fabbricazione di macchinari, con 109.000 installazioni e una progressione del 22%.
“È un buon momento per costruire robot”, osserva Jon Quick, CEO di Launchpad Build AI. “Le capacità crescono in modo esponenziale, mentre i costi scendono. Tutti sono vigili e attenti alle possibilità, desiderosi di fare qualcosa”.
Le prospettive delineate dalla federazione restano positive: la domanda globale è attesa in aumento del 9% a 655.000 unità nel 2026, per poi raggiungere le 806.000 unità nel 2029, trainata soprattutto da Cina, Stati Uniti e India. La necessità di catene di fornitura più resilienti, unita alle recenti politiche commerciali e ai conflitti geopolitici, sta moltiplicando le attività di delocalizzazione tra i produttori, mentre la carenza di manodopera e le strategie di reshoring e nearshoring alimenteranno ulteriormente la domanda di automazione. A questo si aggiungono i progressi dell’intelligenza artificiale, della visione artificiale e dei sensori, che migliorano le capacità dei robot: una programmazione più semplice e un’integrazione di sistema più agevole riducono intanto i costi di implementazione e aprono nuove applicazioni.
“Abbiamo un problema: ci sono centinaia di migliaia di posti di lavoro aperti nella manifattura e nell’assemblaggio, e si prevede che diventeranno 2 milioni entro il 2030. Semplicemente non abbiamo abbastanza persone disposte a fare questi lavori. Alcuni possono causare danni fisici e la mancanza di lavoratori provoca un drenaggio economico. Lasciamo che i robot facciano il lavoro che nessuno vuole fare e le cose pericolose: non cerchiamo di replicare tutto ciò che fa un essere umano”.
Asia: la Cina consolida il primato, il Giappone arretra
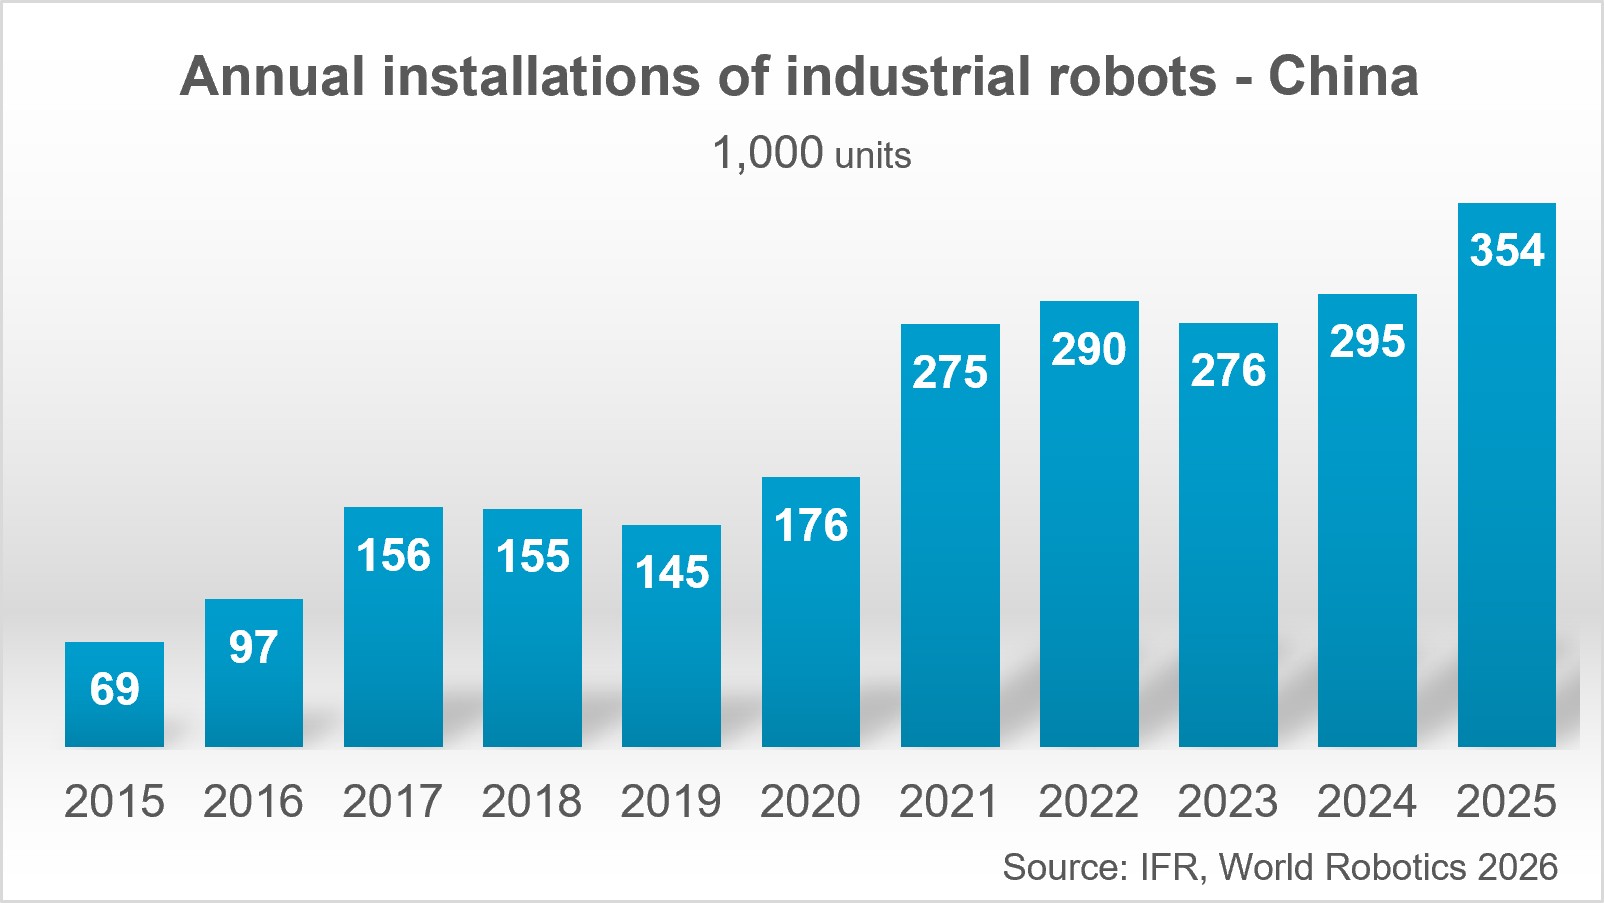
La Cina ha rafforzato ulteriormente la propria posizione di leader mondiale nell’adozione dei robot. Le installazioni annuali sono cresciute del 20% su base annua e rappresentano ormai il 59% delle installazioni globali: nel 2025 sono stati messi in funzione 354.000 robot industriali, quasi 60.000 in più rispetto all’anno precedente. Sul fronte interno, i produttori cinesi hanno superato i fornitori stranieri nel proprio mercato nazionale, con installazioni in aumento del 15% a 195.000 unità, pari a una quota domestica del 55% nel 2025 contro il 57% del 2024.
“Il dominio della Cina nelle installazioni di robot, per quanto indubbiamente impressionante, non basterà da solo a risolvere le sue sfide legate all’export o a migliorare i livelli di consumo interno. Visto da un’altra prospettiva, questo quadro offre enormi opportunità potenziali ai produttori di altre parti del mondo”.
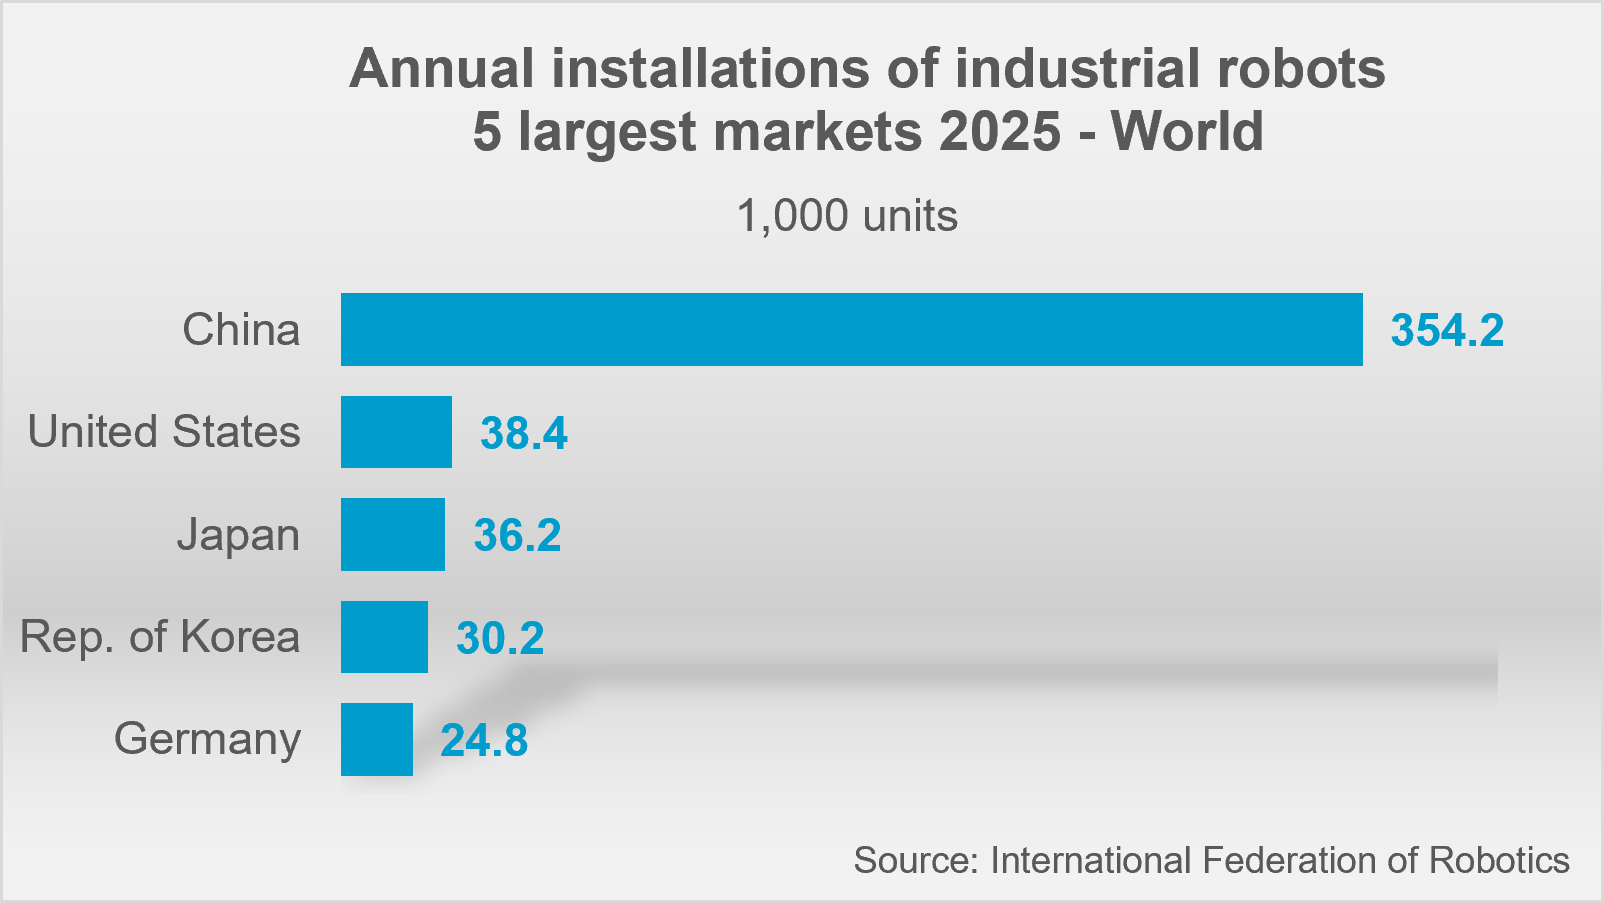
Il Giappone resta il secondo mercato asiatico con 36.219 unità installate nel 2025, ma il calo del 19% rappresenta il totale più basso dell’ultimo decennio e fa scivolare il Paese dal secondo al terzo posto nella classifica mondiale, superato dagli Stati Uniti. “La domanda di robot è attesa crescere leggermente, ma una forte ripresa è improbabile nel breve e medio termine”, sottolinea la IFR.
La Corea del Sud ha installato 30.000 unità, in flessione dell’1%, mantenendo il quarto posto mondiale: le installazioni annuali si muovono attorno alle 31.000 unità dal 2019 e solo i nuovi investimenti dell’industria automobilistica, attesi al varco nel 2027 e nel 2028, potrebbero rompere questa tendenza e riportare la domanda in crescita nel 2027. L’India, dal canto suo, ha installato quasi 10.500 unità, in aumento del 15%, conquistando la sesta posizione mondiale alle spalle della Germania. I volumi restano contenuti rispetto ai primi cinque mercati, ma tra il 2020 e il 2025 le installazioni annuali sono cresciute a un tasso medio annuo del 27%.
Americhe ed Europa: due velocità diverse
Gli Stati Uniti hanno superato il Giappone nel 2025 diventando il secondo mercato mondiale dei robot industriali alle spalle della Cina. Le installazioni sono cresciute del 12% a quasi 38.500 unità, il terzo dato più alto mai registrato dall’IFR dopo il 2018 e il 2022. “La crescita è arrivata dall’industria alimentare e da settori come magazzinaggio, logistica e medicale. Allo stesso tempo, l’automotive è rimasto stabile come principale cliente”, spiega Heffner. I costruttori di automobili hanno installato 13.500 robot (-1%), mentre le aziende del comparto food & beverage hanno toccato le 2.900 unità, con un balzo del 30%. La maggior parte dei robot in funzione negli USA è però ancora importata da Giappone ed Europa.
Il Messico segna il terzo anno consecutivo di contrazione, con un calo del 7% a meno di 5.200 unità, mentre il Canada cresce del 5% a quasi 4.000 unità, con un tasso medio annuo del 9% dal 2020 al 2025. Il Brasile è invece la sorpresa positiva del continente: quasi 4.300 nuovi robot installati, in aumento del 38%, trainati dall’impennata della domanda dell’industria automobilistica, che da sola ha messo in funzione quasi 2.100 unità con un incremento del 212%, grazie agli investimenti dei costruttori cinesi nel Paese.
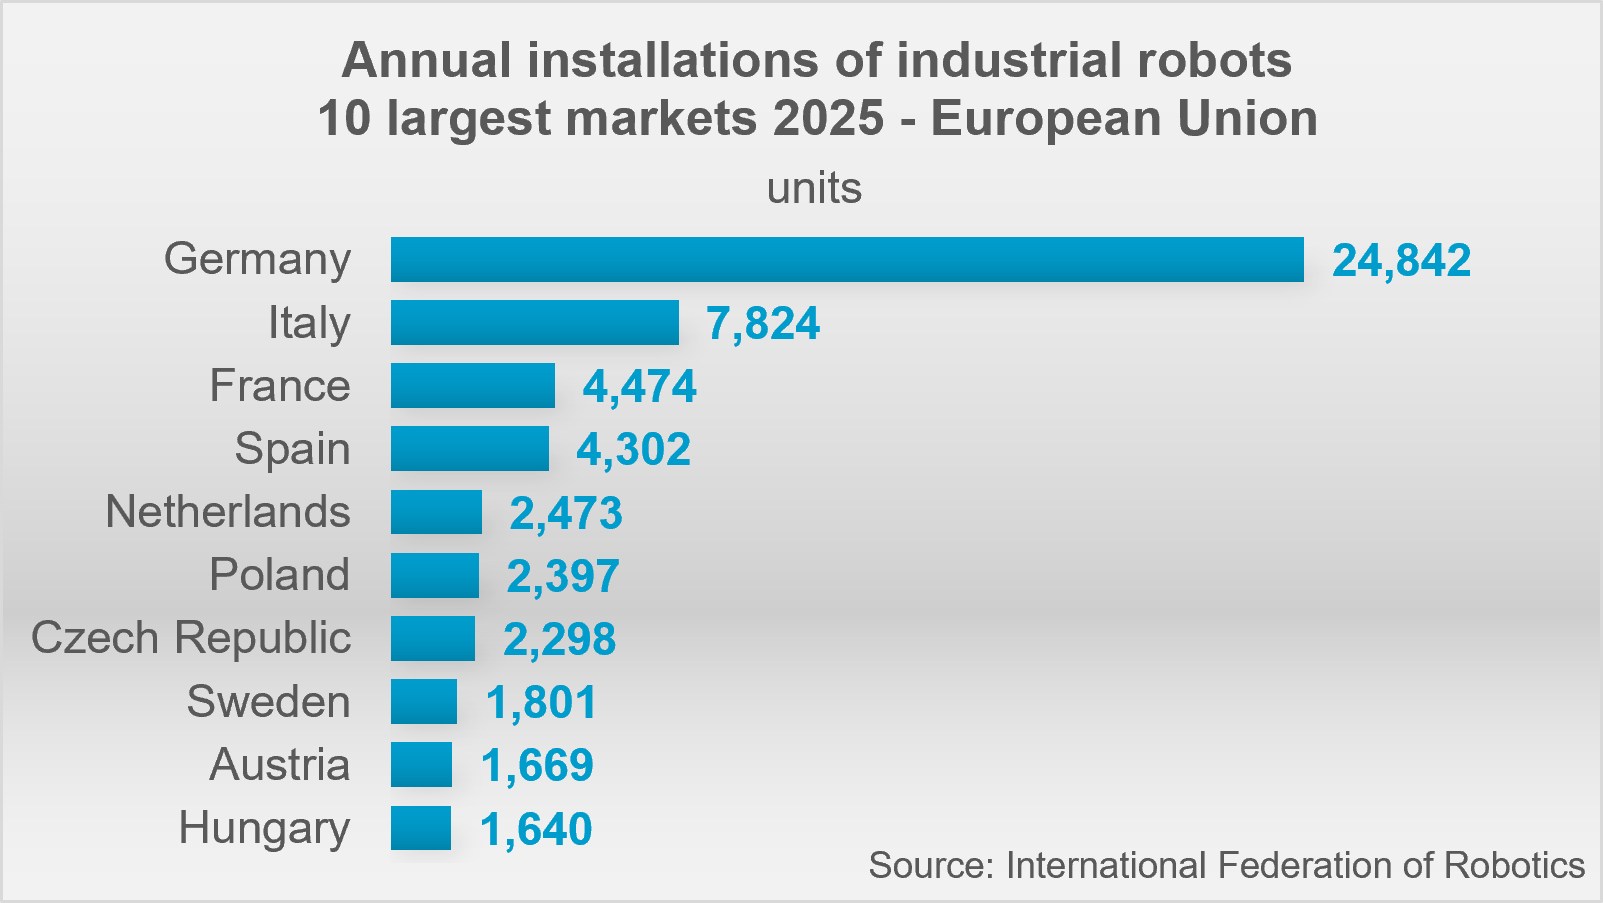
In Europa il quadro è più contenuto. La Germania resta il quinto mercato mondiale e il primo del continente, con il 41% delle installazioni totali dell’Unione europea. Tra il 2020 e il 2025 le installazioni annuali sono cresciute in media del 2% all’anno, ma nel 2025 le vendite sono calate dell’8% a meno di 25.000 unità: l’automotive resta il maggiore utilizzatore di robot industriali, pur con una quota in progressivo ridimensionamento. L’Italia, secondo mercato europeo, registra un calo dell’11% a circa 7.800 unità, dopo che già nel 2024 le installazioni erano diminuite del 16% scendendo a 8.783 unità. La Francia torna al terzo posto con quasi 4.500 unità nonostante una flessione dell’8%, davanti alla Spagna, che segna circa 4.300 unità e un calo del 15%.
A completare il quadro c’è il dato sulla densità robotica: nell’UE-27 si contano 231 robot ogni 10.000 addetti, un valore superiore alla media globale di 132.
🛍 Iscriviti gratis ai migliori gruppi Telegram dedicati alle Offerte Tech e alle Offerte Casa 🔥